多批零件如何合并采购并跟踪来料和对账?
按料算当前版本说明多批零件怎样按供应商合并采购、分批入库和对账:采购单不记金额,数量按件、根或块计,混合计税要财务核对,对账后发现登记错误按什么顺序更正。
本文目录13 个章节
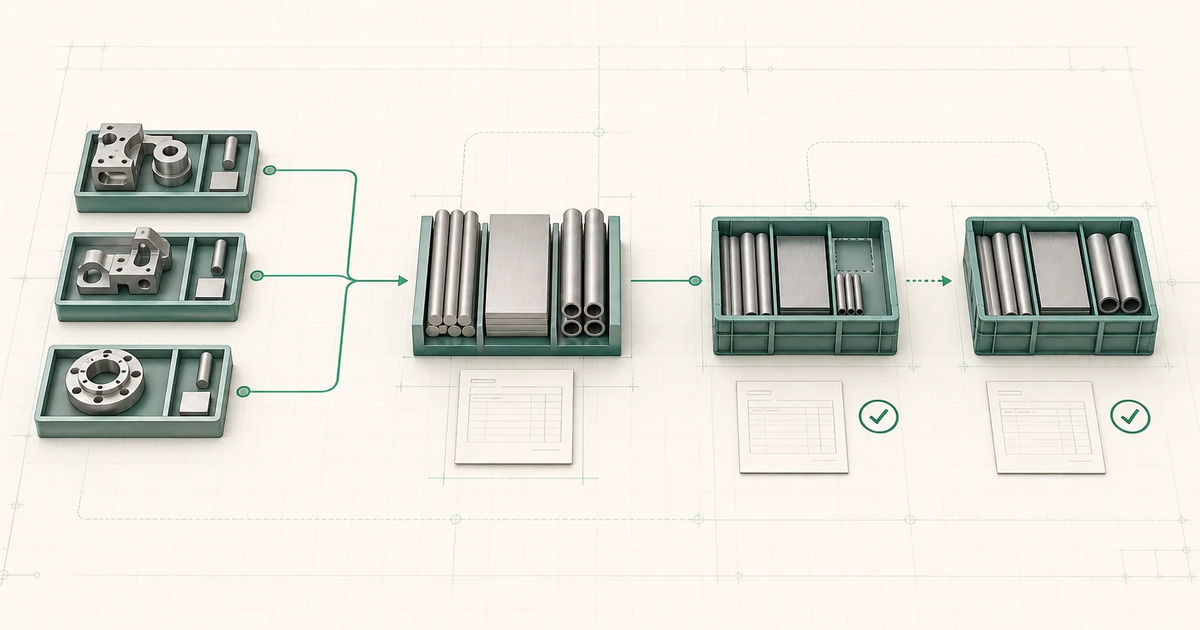
几个下料任务要向同一家供应商买料时,可以在料算里按供应商合成一张采购单,但每个零件仍保留自己的一条采购行。前提是这些零件所在的下料单已经审核确认、没有标记为外部采购,零件当前处在待采购状态。之后每到一批货登记一张入库单,逐行记本次入库和短缺;到了对账期,再按供应商和期间把还没对账的入库单汇总成对账单。
采购单只记规格和数量,不记单价和金额,本期应付以入库时登记的金额为准。对账确认后,纳入的入库单就不能再撤销;发现登记有错,先看相关采购行有没有做过“补单”或“接受短缺”,再决定能不能按顺序退回去更正。材料规格、到货数量、金额和对账结果,仍分别由采购、仓库和财务人员核对确认。
合并的是采购单,不是采购行
待采购列表按材料、毛坯形态和颜色分组,方便采购人员判断哪些项目可以一起询价。分组只是看法上的归类:勾选项目、指定供应商后生成的采购单,可以同时包含来自不同下料单、不同材料和不同毛坯形态的项目,但每个零件仍是单独一行。
能参与合并的零件,所在下料单要已经审核确认、没有标记为外部采购,零件本身处在待采购状态。采购单取消后,其中的零件会回到待采购,可以重新选。待采购数据需要采购管理权限,默认只有组织管理员和采购能看到。
| 环节 | 可以合在一起的 | 仍逐条保留的 |
|---|---|---|
| 待采购 | 按材料、毛坯形态和颜色分组查看 | 每个零件的规格和批准数量 |
| 生成采购单 | 同一供应商的选中项目进同一张采购单 | 每个零件一条采购行 |
| 入库登记 | 一次到货可以关联同一供应商的多张采购单 | 每行的本次入库、短缺和本行金额 |
| 对账 | 按供应商和期间汇总未对账的入库单 | 纳入的入库单范围、应付总额、确认人和时间 |
| 开票与付款 | 一张对账单可以登记多张发票、多笔付款 | 每张发票、每笔付款各自的记录 |
保留独立的采购行,后面每一步才有依据:到了多少、还缺多少、缺的是哪个任务的哪个零件,都能落到具体一行上,不会因为采购单合并就把一个任务的到货算到另一个任务头上。
采购单记规格和数量,不记金额
生成采购单时,料算会保存当时的供应商名称、联系人、电话和地址,采购单号、日期、期望到货和备注,以及每一行的材料、颜色、生产备注、批准规格和批准数量。和供应商沟通后确实要改某一行的实际采购规格时,系统另外记录修改后的规格和原因,不覆盖原来的批准规格。
采购单和采购行都没有单价、金额字段。价格以企业自己的询价记录或合同为准,料算里的金额从入库登记开始出现。导出的采购单 Excel 也是按这个口径设计的:列有序号、材料、颜色、毛坯形式、下料规格、数量、单重(kg)、小计(kg)和备注,没有金额。导出时,供应商名称和联系方式取供应商资料里的当前内容;供应商资料改过的话,发出前要核对一遍。
数量按件、根还是块
采购行和入库行上的数量单位,取决于这个零件的下料方式:
- 单件下料按“件”,数量里包含备料;
- 棒料连续下料按“根”,即需要几根棒料;
- 套排下料按“块”,即需要几块料。
所以同一张采购单里,可能一行写“20 件”,另一行写“4 根”。料算没有按米、按张计的数量口径。入库时,每行旁边显示“应收”“已入”的数量和单位,按这行的单位填写本次入库即可。对账单详情里的入库总数统一标“件”,采购单里混有根、块时,核对数量要回到入库明细逐行看,不要直接拿总数比较。
分批来料怎样登记
供应商每送一次货,仓库在“来料入库”里新建一张入库单。一张入库单可以登记同一供应商多张采购单的行,前提是这些采购单已经发出、还没收齐。每一行填写“本次入库”“短缺”和“本行金额(元)”;整单填写送货单号、照片、备注,以及“快递费(元)”“切口费(元)”。“含税”默认勾选,供应商按不含税价开单时要取消勾选。
如果送货单上只有一个总价,可以直接填“送货总金额(元)”。这时逐行金额和两项费用会停用,入账金额就是这个总额,已经包含快递费和切口费。币种固定为人民币。入库行上没有单独填写短缺原因的位置,原因写在整单备注里。
每一行累计的“实收加短缺”不能超过批准数量。采购行的状态随之变化:部分到货时显示“部分入库”,全部到齐显示“已收齐”。
短缺怎么处理
在入库时填写短缺,表示这部分供应商不再补发。这和加工中报废后的补料不是一回事:零件在车间报废,要走报废补料。
当某一行累计的实收加短缺达到批准数量、其中又有短缺时,这一行在采购台显示“短缺待决”,在采购单详情里显示“短缺”。组织管理员或采购在采购单详情里二选一:
- “补单”:把缺的数量重新采购,原行状态记为“已补单”;
- “接受短缺”:不再补,原行状态记为“接受短缺”。这一步不能反悔。
因此,采购单整单显示“已收齐”时,里面也可能包含接受了短缺的行,不等于实物全部收齐。另外,一旦做了“补单”或“接受短缺”,涉及这一行的入库单就不能再撤销了(见后文更正一节),所以决策前先把这一行涉及的入库单数量和金额核对一遍。
对账以入库金额为准
对账在“采购台”的“对账”页进行。在“待对账”里选择本月、上月或自定义期间,系统按供应商列出这段时间内全部未对账的入库单,核对无误后点“确认对账”。确认时,预览里的入库单会全部纳入,页面上不能单独剔除某一张;不该进本期的入库单,要在确认前处理好。
对账单的应付金额,是这些入库单入账金额的合计,快递费和切口费已经包含在里面,不会另外再加。计税口径按入库单汇总:全部含税的标“含税”,全部不含税的标“不含税”;两种都有时分别列出含税和不含税合计,并提示“本期含税与不含税金额混合,请财务核对”。料算不会把金额拆成不含税价、税额和价税合计,这一步交给财务按发票核对。
确认对账前,系统不检查短缺是否已经处理。建议先把“短缺待决”的行处理掉,再确认对账,免得对账后才发现还有数量没有说清楚。
对账单里的发票和付款
对账单详情页顶部是供应商、对账单号、期间和确认信息,下面的“应付进度”按“对账确认、供应商开票、付款”三步显示进度,再往下分“入库明细”“发票”“付款”三块。
- “登记发票”:填写发票号码、专票或普票、含税金额、税率、开票日期和销售方,可以上传发票后识别再核对。一张对账单可以登记多张发票。
- “记录付款”:填写金额、日期、付款方式和备注,可以分多笔记录。
开票和付款状态按累计金额自动显示:一分钱都没登记时是“未开票”“未付”,登记了一部分是“部分开票”“部分付”,累计达到对账总额就是“已开票”“已付”。页面同时显示待付金额,即对账金额减去已付金额。付款合计不能超过对账总额;还没开票就先登记付款时,页面只提示,不阻止。
这里登记的是事实,不执行付款。应付进度里“还有多少元未开票”的提示,只在全部含税时出现;混合或不含税的对账单,开票是否足额以财务按发票核对为准。
对账后发现登记错误,怎样更正
已经纳入对账单的入库单不能直接撤销:对账确认时,本期入库金额就锁定了。入库单建好以后,只有送货单号、备注和照片可以直接编辑,数量和金额没有别的修改入口。所以发现某一行的本行金额或入库数量登记错了,先做一个判断:
这张入库单里,有没有哪一行已经做过“补单”或“接受短缺”? 只要有一行做过,整张入库单都不能撤销,差异只能由财务在系统外另行记录,不要去作废对账单。如果都没有,按下面的顺序退回去更正。
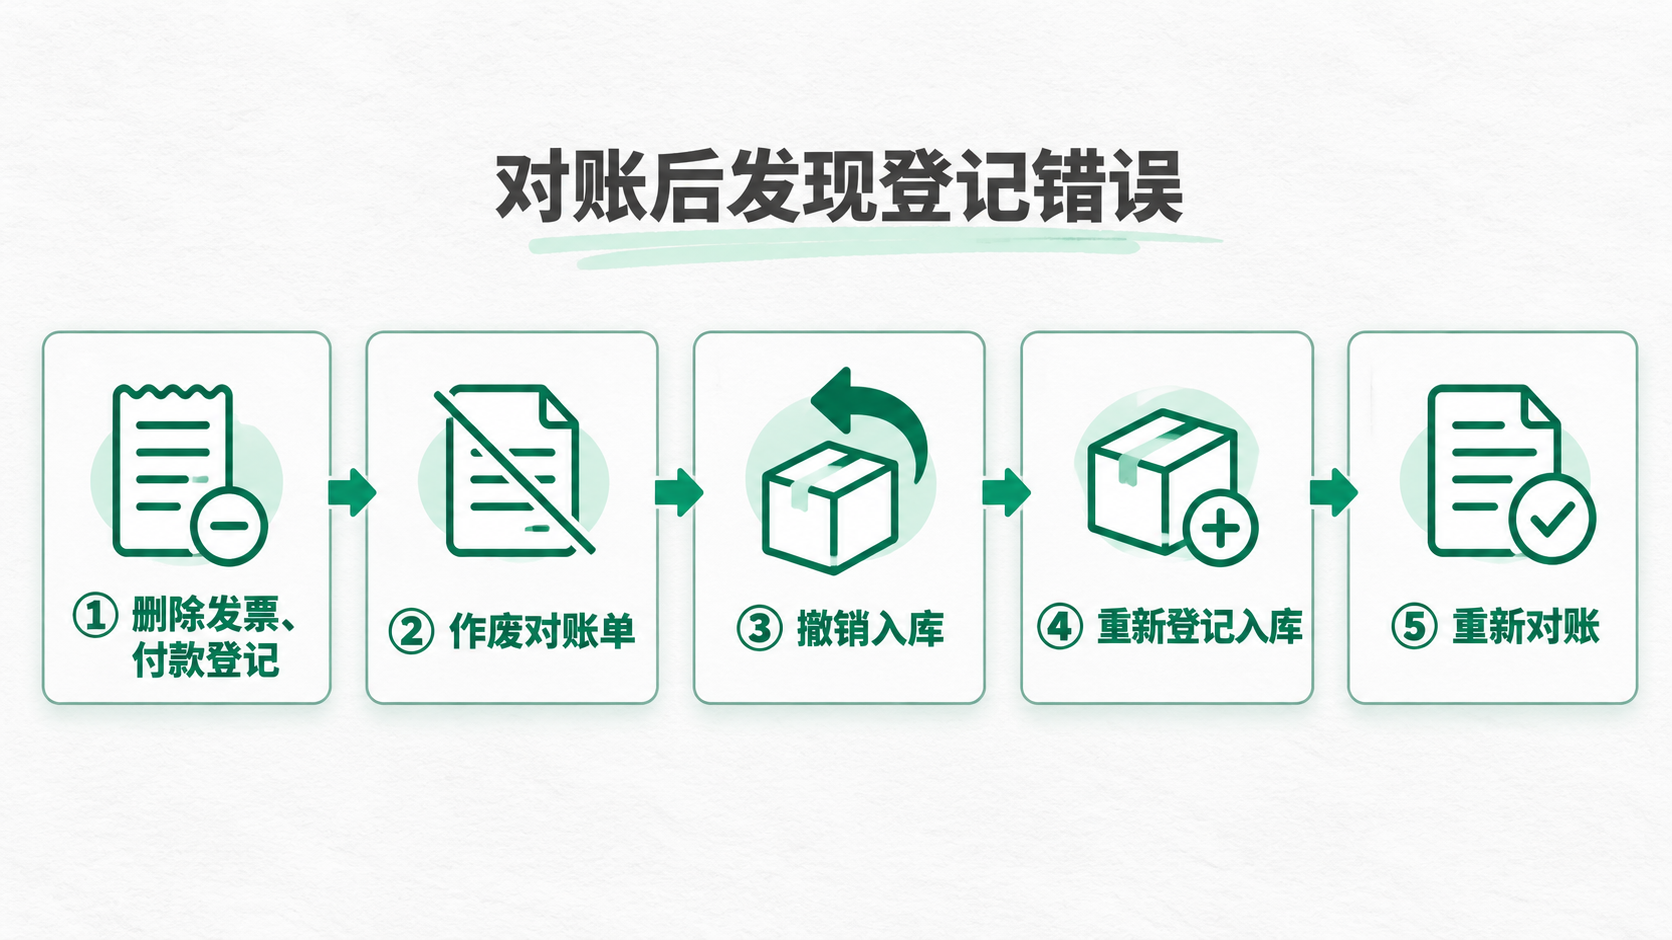
- 删除发票和付款登记:对账单上已经登记了发票或付款时,不能直接作废,先在对账单详情里删除这些登记。
- 作废对账单:在对账单详情右上角点“更多”,选“作废对账单”,原因可以不填,然后“确认作废”。作废后,这张对账单里的入库单解除绑定,回到“未对账”;作废记录会保留,原对账单号不再使用。
- 撤销入库:仓库在“来料入库”列表里找到登错的入库单,点“撤销”。撤销后,系统按剩下的入库记录重新计算这些采购行的实收、短缺和进度。
- 重新登记入库:按正确的数量和金额重新新建入库单。
- 重新对账:重新进入“待对账”确认对账,再补登发票和付款。
只是送货单号、备注或照片填错,直接编辑这张入库单即可,不需要走上面的流程。作废对账单需要采购管理权限,撤销入库需要入库权限,默认分别是组织管理员和采购、组织管理员和仓库。
一个演示:三个任务一张采购单
以下是演示假设,数字只用来说明数据关系,不代表真实客户或推荐的采购参数。
本周有三个任务都向供应商甲买料:
| 任务 | 零件 | 材料与下料方式 | 采购行数量 |
|---|---|---|---|
| A | 夹具底板 | 6061-T6 板材,单件下料 | 8 件 |
| B | 安装板 | 6061-T6 板材,单件下料 | 12 件 |
| C | 连接轴 | 40Cr 圆棒,棒料连续下料 | 4 根 |
任务 C 的连接轴要 20 件,每根棒料能出 5 件,所以采购行是 4 根,而不是 20 根。三行进同一张采购单,仍是三条采购行。
货分三批到:
- 第一批只有 A 的 8 件,送货单按含税价开。仓库登记后,A 显示“已收齐”。
- 第二批是 B 的 7 件和 C 的 4 根,也是含税价。B 显示“部分入库”,C 显示“已收齐”。
- 第三批 B 到了 3 件,供应商说剩下 2 件不再生产,仓库在 B 行填了短缺 2。这张送货单按不含税价开,仓库取消了“含税”勾选。B 在采购台显示“短缺待决”。采购把第二、三批入库单中 B 行的数量和金额核对过一遍,确认改用库存余料,点了“接受短缺”。
月底对账时,对账单分别列出含税合计和不含税合计,并提示财务核对。对账确认、登记了一张发票后,财务发现第一批 A 行的本行金额多录了一位。第一批入库单只有 A 行,A 没有短缺决策,可以退回去:删除那张发票登记,作废对账单,仓库撤销第一批入库单,按正确金额重新登记,再重新对账、登记发票。
如果录错的是第二批或第三批,情况就不同了:这两张入库单都含 B 行,而 B 行已经“接受短缺”,系统不允许撤销,金额差异只能由财务另行记录。这也是演示里采购先核对 B 行、再点“接受短缺”的原因。
料算管到哪里为止
料算记录的是从下料结果到采购、入库、短缺和对账的连续事实。对账单可以作为财务核对的依据,但料算不做应付总账、付款审批或银行付款,“记录付款”只登记已经发生的付款;入库记录说明材料到了多少、属于哪些任务,不管库位、拣货、盘点和库存扣减;供应商也不需要登录料算。和企业 ERP 怎么交接,见下料软件和 ERP 怎么分工。
放行前检查
生成采购单前:相同材料的项目,再看一遍毛坯形态、规格和颜色是否真的一致;核对每行的数量单位是件、根还是块;导出前核对供应商名称和联系方式是否为最新。
每次入库时:按行的单位填写本次入库;供应商不再补发的数量才填短缺,原因写进整单备注;按送货单确认“含税”是否勾选。
做短缺决策和确认对账前:先核对相关入库单的数量和金额;先处理“短缺待决”的行;预览里的入库单会全部纳入,不该进本期的先处理好;混合计税的对账单,提醒财务按发票核对。
方法、适用范围与限制
- 编写方法:2026-10-17 对照料算当前版本的采购台、采购单详情、来料入库、对账页面和对应的服务端校验整理。
- 适用范围:CNC 工厂把多个已审核确认的下料任务交给一个或多个材料供应商,并希望保留零件级采购、分批入库、短缺和对账记录的场景。
- 限制说明:权限按组织的实际授权为准,本文写的是默认角色;不同企业的采购审批、验收和财务制度不同,本文流程不能代替企业内控;质量检验、库存库位、应付总账、付款审批和银行支付不在料算范围内。
- 人工责任:采购确认规格、供应商和短缺处理,仓库确认实收与入库金额,财务按发票核对计税口径和应付金额。
- 数据边界:本文不使用客户订单、供应商报价或真实采购数据,演示中的任务、数量和金额问题均为假设。